 Na sygnale
 1°C
Plan domowych finansów
Sedno
Budżet domowy to planowe zestawienie przychodów i rozchodów gospodarstwa domowego w określonym czasie, najczęściej w skali miesiąca. Służy do bieżącej kontroli codziennych wydatków i systematycznego budowania nadwyżki finansowej. Różnica między wpływami a kosztami życia wyznacza bilans: nadwyżkowy (tworzący oszczędności), zrównoważony lub deficytowy, który wymaga sięgnięcia po odłożone rezerwy albo pożyczkę.
Co to jest budżet domowy?
W praktyce pojęcie to opisuje dwojaką rzeczywistość: bieżący stan oszczędności oraz ciągły proces zarządzania pieniędzmi. Zestawienie wyznacza granice codziennej konsumpcji i ułatwia realizację celów majątkowych, porządkując finanse pojedynczej osoby lub całej rodziny ze wspólnym portfelem. Najczęściej podstawowym okresem rozliczeniowym jest miesiąc kalendarzowy powiązany z rytmem wypłat, choć plany strategiczne obejmują pełny rok.
Z jakich elementów składa się budżet domowy?
Plan finansowy opiera się na dwóch strumieniach: przychodach netto oraz rozchodach uporządkowanych według stopnia ich elastyczności. Wpływy stanowią sumę środków do dyspozycji domowników, natomiast wydatki dzieli się na trzy grupy, co ułatwia ocenę, które opłaty są bezwzględnie konieczne, a które można ograniczyć przy gorszej koniunkturze.
| Kategoria budżetu | Charakterystyka strumienia | Przykłady z codziennego życia |
|---|---|---|
| Przychody netto | Łączne wpływy po odliczeniu podatków i składek | Wynagrodzenia z pracy, emerytury, świadczenia socjalne, zyski z lokat, darowizny |
| Wydatki stałe | Płatności regularne o stałej wysokości i terminach | Czynsz za mieszkanie, raty kredytów, rachunki za media, abonamenty telekomunikacyjne |
| Wydatki zmienne | Codzienne koszty o elastycznej wysokości, zależne od bieżących decyzji | Zakupy spożywcze, paliwo, bilety komunikacji miejskiej, chemia domowa, kosmetyki |
| Wydatki nieregularne | Rzadsze opłaty pojawiające się raz lub kilka razy w roku | Przeglądy techniczne auta, polisy ubezpieczeniowe, podręczniki szkolne, prezenty świąteczne |
Jakie są rodzaje bilansu w budżecie domowym?
Zestawienie wpływów i kosztów z danego miesiąca daje jeden z trzech wyników: bilans nadwyżkowy, zrównoważony albo deficytowy.
- Bilans nadwyżkowy: przychody netto przewyższają sumę rozchodów. Powstała nadwyżka finansowa powiększa oszczędności, tworzy poduszkę bezpieczeństwa lub pozwala szybciej spłacić zobowiązania.
- Bilans zrównoważony: suma wpływów odpowiada dokładnie sumie wydatków. Zapewnia to bieżącą płynność, jednak nie generuje żadnego wolnego kapitału na przyszłość.
- Bilans deficytowy: rozchody przewyższają bieżące wpływy. Powstałą lukę trzeba pokryć z odłożonych wcześniej oszczędności albo z pożyczek i kredytów konsumpcyjnych.
Dlaczego warto prowadzić budżet domowy?
Systematyczna kontrola przepływów chroni przed zadłużeniem, ułatwia gromadzenie kapitału i daje stabilne poczucie bezpieczeństwa. Regularne zapisywanie operacji pozwala precyzyjnie określić realny dochód rozporządzalny, czyli kwotę pozostającą do dyspozycji po uregulowaniu podatków. Zależność między zarobkami a strukturą wydatków w polskich rodzinach potwierdzają coroczne badania Głównego Urzędu Statystycznego. Samodzielna ewidencja pozwala wychwycić niepotrzebne koszty i zbudować poduszkę finansową na wypadek nagłej utraty pracy lub awarii sprzętu. W badaniu ING z 2023 r. blisko 70% Polaków zadeklarowało, że planuje domowy budżet i kontroluje wydatki.
Jakie są metody podziału budżetu domowego?
Do najpopularniejszych sposobów podziału środków należą reguła 50/30/20, metoda kopertowa oraz budżet zerowy.
Metoda kopertowa (ang. envelope system) polega na fizycznym lub wirtualnym rozdzielaniu gotówki do osobnych przegródek przypisanych do konkretnych celów, takich jak żywność, opłaty czy rekreacja. Gdy pula w danej kopercie się wyczerpie, zakupy w tej kategorii wstrzymuje się do następnego miesiąca.
Z kolei budżet zerowy (ang. zero-based budgeting) przypisuje każdemu zarobionemu groszowi określone zadanie jeszcze przed pierwszym dniem nowego okresu. Różnica między planowanym dochodem a sumą wszystkich wydatków i oszczędności wynosi w tej metodzie równe 0 zł przed startem miesiąca (zasadę tę opisuje m.in. serwis Raisin), dzięki czemu żadna kwota nie rozchodzi się bez kontroli.
Na czym polega zasada 50/30/20?
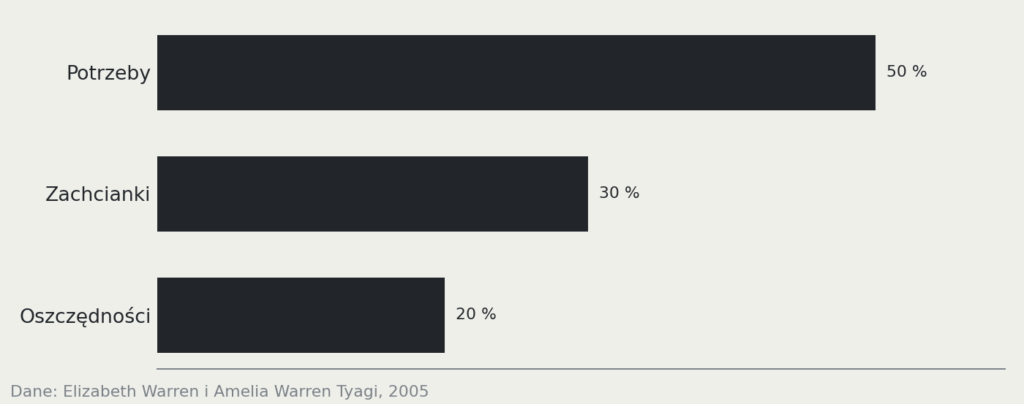
Reguła 50/30/20 zakłada podział miesięcznego dochodu netto na trzy pule: potrzeby podstawowe, zachcianki oraz oszczędności lub redukcję zadłużenia. Schemat ten opracowały Elizabeth Warren i Amelia Warren Tyagi w książce „All Your Worth: The Ultimate Lifetime Money Plan” z 2005 r., opierając się na dwóch dekadach badań nad budżetami gospodarstw domowych:
- Potrzeby (50%): koszty niezbędne do codziennego funkcjonowania, m.in. czynsz, media, podstawowe wyżywienie, leki i dojazdy do pracy.
- Zachcianki (30%): wydatki podnoszące komfort życia, w tym wyjścia do restauracji, hobby, abonamenty streamingowe i wyjazdy rekreacyjne.
- Oszczędności (20%): fundusz awaryjny, inwestycje oraz nadpłata kredytów konsumpcyjnych.
Jak przejść od teorii do praktycznego planowania domowych finansów?
Wdrożenie planu wymaga spisania stałych wpływów, przejrzenia rachunków i ustalenia limitów wydatków przed rozpoczęciem miesiąca. Pracę najlepiej zacząć od analizy wyciągów bankowych i paragonów z minionych dwóch lub trzech miesięcy. Taka weryfikacja porządkuje opłaty stałe i ujawnia drobne wydatki, które w skali roku urastają do pokaźnych kwot. Na tej podstawie ustala się granice wydatków dla poszczególnych kategorii tworzących domowy koszyk. Wszystkie pozycje warto zamknąć przed pierwszym dniem nowego okresu, a instrukcja pokazująca, jak krok po kroku zaplanować budżet domowy z podziałem na kategorie, pozwala sprawnie wypełnić pierwszy miesięczny zestaw.
W czym prowadzić budżet domowy?
Do systematycznego kontrolowania wydatków służą notes papierowy, arkusze kalkulacyjne oraz aplikacje na smartfony:
- Zeszyt finansowy: sprawdza się przy odręcznych zapiskach. Wymaga jednak ręcznego podliczania kwot na kalkulatorze i nie generuje automatycznych zestawień.
- Arkusz kalkulacyjny: programy pokroju Excel, LibreOffice czy Google Sheets samodzielnie sumują komórki i obliczają różnice między planem a wykonaniem. Gotowa tabela budżetu domowego pozwala szybko zacząć bez ręcznego wpisywania formuł.
- Aplikacja budżetowa: ułatwia zapisywanie paragonów od razu przy kasie, ale część rozwiązań wymaga płatnej subskrypcji lub połączenia z rachunkiem bankowym.
W pracy reporterki cenię proste narzędzia, dlatego na początek polecam zwykły arkusz lub papierowy zeszyt. Rozbudowane aplikacje w telefonie potrafią szybko zniechęcić nadmiarem powiadomień i opcji.
Czy prowadzenie budżetu w arkuszu kalkulacyjnym jest bezpieczne?
Samodzielny arkusz kalkulacyjny przechowywany lokalnie na dysku komputera zapewnia pełną ochronę prywatności. Zapiski offline nie wymagają podawania haseł, loginów ani łączenia konta z zewnętrznymi interfejsami agregującymi dane bankowe. Historia transakcji zostaje wyłącznie na Twoim urządzeniu. Własny budżet domowy w Excelu eliminuje ryzyko wycieku wrażliwych informacji finansowych do serwerów komercyjnych dostawców.
Ile pieniędzy z budżetu domowego warto odkładać co miesiąc?
Bezpiecznym celem dla większości gospodarstw domowych jest regularne odkładanie od 10% do 20% miesięcznego dochodu netto. Rzeczywista kwota zależy od sytuacji życiowej i ciążących zobowiązań. Przy bardzo napiętym budżecie lepiej zacząć od 5% pensji, aby wyrobić nawyk systematyczności. W pierwszej kolejności środki powinny zasilać bufor finansowy chroniący przed niespodziewanymi wydatkami; dopiero po jego zbudowaniu warto planować długoterminowe inwestycje. Gdy po uregulowaniu rachunków w portfelu brakuje wolnych środków, sprawdzone sposoby na oszczędzanie pieniędzy ułatwiają ograniczenie codziennych kosztów zmiennych.